
Toiminimen kirjanpito – kattava opas yksinyrittäjälle
Toiminimen kirjanpito on kevyempiä kuin osakeyhtiön, mutta pakollista se on silti. Kaikkien yritysten on pidettävä kirjanpitoa, ja toiminimiyrittäjän verotus perustuu suoraan siihen.
Tässä oppaassa käymme läpi, mitä kirjanpito toiminimelle käytännössä tarkoittaa: kumpaa kirjanpitotapaa saat käyttää, miten arvonlisävero ja yksityisotot käsitellään, miltä kirjaukset näyttävät esimerkissä ja mitä kirjanpitäjä toiminimelle maksaa.
Mitä toiminimen kirjanpitoon kuuluu?
Toiminimiyrittäjä eli liikkeen- tai ammatinharjoittaja vastaa näistä:
- Tositteet. Jokaisesta tulosta ja menosta tarvitaan tosite, esimerkiksi lasku tai kuitti, päivättynä ja numeroituna.
- Juokseva kirjanpito. Tulot, menot ja yksityiset rahansiirrot kirjataan koko vuoden ajan.
- ALV-ilmoitukset, jos olet arvonlisäverovelvollinen.
- Elinkeinotoiminnan veroilmoitus (5). Se on annettava joka vuosi, myös silloin, jos toimintaa ei ole ollut.
- Säilytys. Kirjanpidot vähintään 10 vuotta ja tositteet vähintään 6 vuotta.
Toiminimen ei yleensä tarvitse tehdä tilinpäätöstä. Se on tehtävä vain, jos tilikausi poikkeaa kalenterivuodesta tai kahdella perättäisellä tilikaudella ylittyy kaksi rajaa: tase 350 000 euroa, liikevaihto 700 000 euroa tai keskimäärin 10 työntekijää.
Yhdenkertainen vai kahdenkertainen kirjanpito?
Toiminimi saa pitää yhdenkertaista kirjanpitoa. Siinä tapahtumat kirjataan maksuperusteisesti sitä mukaa kuin raha liikkuu yrityksen tilillä, ja tilikausi on aina kalenterivuosi.
Kahdenkertaiseen kirjanpitoon on siirryttävä, jos kaksi näistä kolmesta toteutuu:
- taseen loppusumma yli 100 000 euroa
- liikevaihto yli 200 000 euroa
- palveluksessa keskimäärin yli 3 henkilöä.
Kahdenkertainen kirjanpito on pakollinen myös, jos haluat tilikaudeksi muun kuin kalenterivuoden. Huomaa lisäksi, että yhdenkertaista kirjanpitoa pitävän liikkeenharjoittajan on oikaistava kirjanpito verotusta varten suoriteperusteiseksi.
Käytännössä moni toiminimi pitää kahdenkertaista kirjanpitoa, vaikka ei olisi pakko, koska sähköiset kirjanpito-ohjelmat tekevät sen automaattisesti ja se antaa tarkemman kuvan taloudesta.
Arvonlisävero toiminimen kirjanpidossa
Toiminimen ei tarvitse rekisteröityä arvonlisäverovelvolliseksi, jos sekä kuluvan että edellisen kalenterivuoden liikevaihto on enintään 20 000 euroa. Raja nousi 15 000 eurosta 20 000 euroon vuoden 2025 alussa.
Jos raja ylittyy, sinun on rekisteröidyttävä viimeistään sillä verokaudella, jona myynti ylittää rajan. Arvonlisäverovelvolliseksi voi myös hakeutua vapaaehtoisesti, jolloin voit vähentää hankintoihin sisältyvän arvonlisäveron.
Arvonlisäverovelvollisuus näkyy kirjanpidossa: tulot ja menot kirjataan ilman arvonlisäveroa, ja vero kirjataan omille tileilleen. Jos et ole arvonlisäverovelvollinen, menot merkitään veroilmoitukseen arvonlisäverollisina, koska vero jää sinulle lopulliseksi kuluksi.
Yksityisotot ja -sijoitukset
Toiminimiyrittäjä ei voi maksaa itselleen palkkaa. Kun siirrät rahaa yrityksen tililtä omalle tilillesi, se on yksityisotto. Kun laitat omia rahojasi yritykseen, se on yksityissijoitus.
Yksityisotot eivät ole yrityksen kuluja, eivätkä ne pienennä verotettavaa tulosta. Ne kirjataan omalle tililleen ja ilmoitetaan veroilmoituksella. Jos otat yrityksestä tavaroita omaan käyttöösi, niiden arvo kirjataan yrityksen tuotoksi.
Koska toiminimessä yrittäjä ja yritys ovat juridisesti sama henkilö, yrityksen ja yksityistalouden erillään pitäminen on kirjanpidon tärkein yksittäinen asia. Erillinen yritystili helpottaa tätä merkittävästi.
Toiminimen kirjanpito – esimerkki
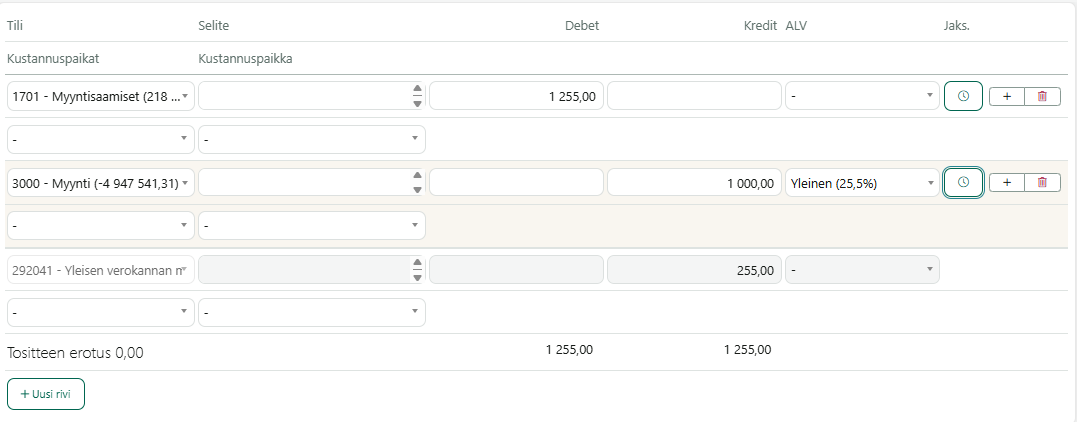
Alla esimerkki kolmesta tavallisesta tapahtumasta kahdenkertaisessa kirjanpidossa. Yritys on arvonlisäverovelvollinen, ja arvonlisävero on 25,5 %.
| Tapahtuma | Debet (tili) | Kredit (tili) | Summa |
| 1. Lähetät asiakkaalle laskun 1 000 € + alv | Myyntisaamiset 1 255 € | Myynti 1 000 € ja ALV-velka 255 € | 1 255 € |
| 2. Ostat toimistotarvikkeita yritystilin kortilla 25,10 € (sis. alv) | Toimistotarvikkeet 20,00 € ja ALV-saaminen 5,10 € | Pankkitili 25,10 € | 25,10 € |
| 3. Siirrät 500 € omalle tilillesi | Yksityisotot 500 € | Pankkitili 500 € | 500 € |
Kahdenkertaisessa kirjanpidossa jokaisesta tapahtumasta merkitään sekä rahan lähde että sen käyttö, eli jokainen kirjaus tehdään vähintään kahdelle tilille.
Yhdenkertaisessa kirjanpidossa samat tapahtumat merkitään yksinkertaisemmin tuloiksi ja menoiksi maksupäivän mukaan: laskun 1 000 € tulo kirjataan vasta, kun asiakas maksaa sen.
Veroilmoitus ja vuoden päättäminen
Toiminimen vuosi päätetään elinkeinotoiminnan veroilmoituksella (5), joka annetaan OmaVerossa. Vuoden 2025 veroilmoitusten määräpäivä oli 1.4.2026, ja samaan päivään mennessä palautetaan myös yrittäjän oma esitäytetty veroilmoitus.
Veroilmoituksella ilmoitetaan muun muassa tilikauden tulot ja menot, yksityisotot ja -sijoitukset sekä tilikauden tulos. Toiminimen tulo jaetaan verotuksessa ansio- ja pääomatuloon.
Jos kirjanpitäjäsi antaa veroilmoituksen puolestasi, hän tarvitsee siihen Suomi.fi-valtuuden. Valtuus kannattaa laittaa kuntoon hyvissä ajoin ennen määräpäivää.
Sähköinen kirjanpito toiminimelle
Sähköinen kirjanpito sopii toiminimelle hyvin: kuitit voi tallentaa puhelimella, pankkitapahtumat siirtyvät ohjelmaan automaattisesti ja näet yrityksesi tuloksen reaaliajassa. Paperitositteita ja mappeja ei tarvita.
Me käytämme kotimaisia Fennoa- ja Netvisor-ohjelmistoja, joissa sinä ja kirjanpitäjäsi näette samat tiedot.
Kirjanpitäjä toiminimelle – mitä se maksaa?
Toiminimen kirjanpito on yleensä tilitoimiston edullisimpia palveluita, koska tositteita on vähän eikä palkanlaskentaa tarvita. MST-Yhtiöissä kirjanpito alkaa 38,50 €/kk (alv 0 %, enintään 15 tositetta kuukaudessa).
Esimerkki vuoden kokonaiskustannuksesta toiminimelle, jolla on 15 tositetta kuukaudessa (alv 0 %):
| Erä | Hinta |
| Kirjanpito 12 × 38,50 € | 462,00 € |
| Tilinpäätös | 196,00 € |
| Veroilmoitus | 148,00 € |
| Asiakastietojen ylläpito | 27,90 € |
| Kirjanpitomappi | 4,50 € |
| Yhteensä | 838,40 € (n. 69 €/kk) |
Jos tilikauden päättäminen tehdään, tilinpäätöksen tilalle tulee tilikauden päättäminen 59,00 €.
Kirjanpidon ja tilitoimiston hinta · Hinnastot
Teenkö kirjanpidon itse vai ulkoistanko?
Toiminimen kirjanpito on usein tehtävissä itse, jos tapahtumia on vähän ja numerot kiinnostavat. Tilitoimisto kannattaa, kun aikaa on vähän, liikevaihto kasvaa tai arvonlisävero tuo mukanaan lisää ilmoitettavaa.
Kirjanpito itse vai tilitoimisto? Rehellinen vertailu
Usein kysyttyä
Tarvitseeko toiminimi kirjanpitoa? Tarvitsee. Jokainen liike- tai ammattitoimintaa harjoittava on kirjanpitovelvollinen, ja toiminimen verotus perustuu kirjanpitoon.
Saako toiminimi pitää yhdenkertaista kirjanpitoa? Saa, ellei kaksi kolmesta rajasta ylity: tase yli 100 000 euroa, liikevaihto yli 200 000 euroa tai yli 3 työntekijää. Yhdenkertaisessa kirjanpidossa tilikausi on aina kalenterivuosi.
Tarvitseeko toiminimi tilinpäätöksen? Yleensä ei. Veroilmoitus (5) on kuitenkin annettava joka vuosi.
Voiko toiminimiyrittäjä maksaa itselleen palkkaa? Ei voi. Yrittäjä nostaa rahaa yksityisottoina, jotka eivät ole yrityksen kuluja.
Milloin toiminimen pitää rekisteröityä arvonlisäverovelvolliseksi? Kun kuluvan tai edellisen kalenterivuoden liikevaihto ylittää 20 000 euroa.
Haluatko keskittyä yrittämiseen?
Hoidamme toiminimesi kirjanpidon, ALV-ilmoitukset ja veroilmoituksen, ja sinä saat oman, tutun yhteyshenkilön, joka vastaa kysymyksiisi. Pyydä maksuton kartoitus – se ei sido sinua mihinkään.